
Finansowa edukacja dzieci od najmłodszych lat
Pieniądze są jednym z najczęstszych źródeł stresu w dorosłym życiu, a mimo to poświęca się im zaskakująco mało uwagi w wychowaniu. Większość rodziców zgadza się, że wiedza finansowa jest ważna, ale gdy przychodzi do konkretnej rozmowy przy kolacji, temat jakoś sam się ulatnia. Tymczasem właśnie w domu, w codziennych sytuacjach, kładzione są fundamenty tego, jak człowiek będzie obchodził się z pieniędzmi przez całe życie.
Badania wielokrotnie pokazują, że nawyki finansowe kształtują się znacznie wcześniej, niż większość rodziców by się spodziewała. Według badania Uniwersytetu Cambridge podstawowe postawy wobec pieniędzy są w dużej mierze ukształtowane już w wieku siedmiu lat. Nie oznacza to, że przedszkolak powinien rozumieć portfel inwestycyjny, ale zdecydowanie oznacza, że czekanie z rozmowami o finansach do szkoły średniej jest zbyt późno.
Dobrą wiadomością jest to, że rozmawianie z dziećmi o pieniądzach nie musi być żadną nauką. Wystarczy wiedzieć, co dziecko w danym wieku jest w stanie zrozumieć, i dostosować do tego sposób, w jaki temat jest poruszany.
Wypróbuj nasze naturalne produkty


Małe dzieci i pierwsze kroczki: świat monet i decyzji
U najmłodszych dzieci, mniej więcej od trzech do sześciu lat, chodzi przede wszystkim o to, aby zrozumiały, że pieniądze nie są magiczną rzeczą, którą wyjmuje się z bankomatu, kiedy tylko trzeba. W tym wieku dzieci myślą konkretnie i w czasie teraźniejszym, więc abstrakcyjne pojęcia takie jak „oszczędzanie na przyszłość" czy „budżet rodzinny" nie mają sensu. To, co sens ma, to bezpośrednie doświadczenie.
Prosty przykład z życia: rodzic zabiera dziecko do sklepu i wkłada mu do ręki drobne. Dziecko może wybrać jedną małą słodycz lub zabawkę. W ten sposób uczy się, że za pieniądze dostaje się rzeczy, ale jednocześnie że jeden wybór wyklucza drugi. To podstawowe rozumienie kompromisu i wyboru jest pierwszym kamieniem węgielnym inteligencji finansowej.
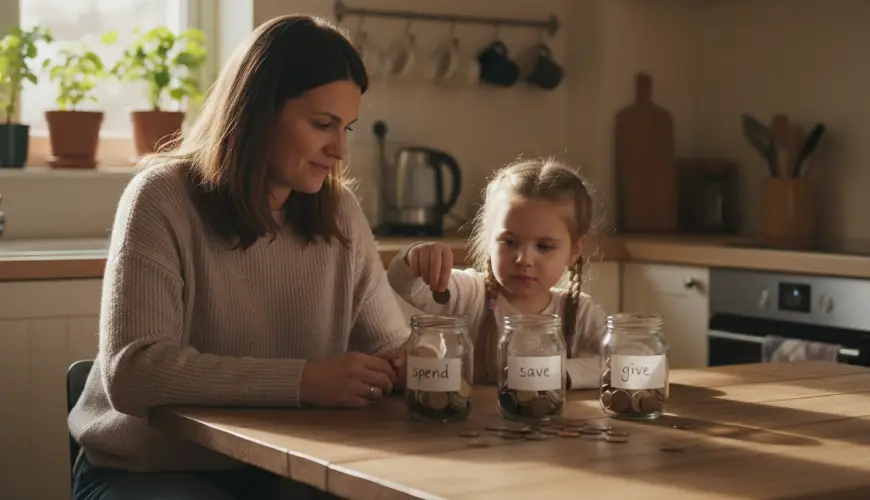
W tym wieku doskonale sprawdzają się przezroczyste skarbonki lub słoiki, przez które dziecko widzi, jak gromadzą się monety. Fizyczna obecność pieniędzy jest dla małego dziecka kluczowa – karta czy płatność mobilna po prostu nie ma dla niego żadnego realnego ciężaru. Rodzice mogą wprowadzić prosty system trzech słoików: jeden na wydatki, jeden na oszczędności i jeden na darowanie. To podejście, spopularyzowane przez amerykańskiego pedagoga finansowego Rona Lierora, uczy dzieci od najmłodszych lat, że pieniądze mają różne cele i że można nimi dysponować świadomie.
Rozmowy w tym wieku powinny być krótkie, zabawowe i powiązane z konkretną sytuacją. Nie trzeba wyjaśniać, jak działa gospodarka – wystarczy powiedzieć: „Widzisz tę zabawkę? Kosztuje tyle, ile masz teraz w ręce. Chcesz ją kupić, czy wolisz zachować pieniądze?" Dziecko doświadcza w ten sposób realnego podejmowania decyzji, a nie tylko teorii.
Ważne jest też, aby nie bagatelizować wpływu własnego zachowania. Dzieci w tym wieku są obserwatorami par excellence. Jeśli widzą rodziców, jak bezmyślnie robią zakupy lub wręcz przeciwnie, jak starannie porównują ceny, przejmują te wzorce na długo przed tym, zanim są w stanie o nich myśleć.
Wiek szkolny: kieszonkowe, praca i rozumienie wartości
Między siódmym a dwunastym rokiem życia przed dzieckiem otwiera się zupełnie nowy świat możliwości, jeśli chodzi o wychowanie finansowe. Myślenie staje się bardziej logiczne, dziecko rozumie czas i potrafi sobie wyobrazić, że może na coś oszczędzać. Tutaj pojawia się kieszonkowe jako jedno z najskuteczniejszych narzędzi, jakie rodzice mają do dyspozycji.
Debata o tym, czy uzależniać kieszonkowe od prac domowych, czy dawać je bezwarunkowo, nie ma jednej prawidłowej odpowiedzi. Każde podejście ma swoje za i przeciw. Warunkowe kieszonkowe uczy, że pieniądze są nagrodą za pracę – co odpowiada rzeczywistości dorosłego świata. Z drugiej strony bezwarunkowe kieszonkowe daje dziecku przestrzeń do nauki gospodarowania bez presji i rozumienia, że prace domowe są częścią wspólnego życia rodzinnego, a nie transakcją handlową. Wielu specjalistów z dziedziny psychologii dziecięcej zaleca kombinację: podstawowe kieszonkowe bez warunków i możliwość dorobienia za nadzwyczajne zadania.
Niezależnie od podejścia wybranego przez rodziców, kluczowe jest danie dziecku rzeczywistej autonomii w decydowaniu o tym, jak wydać kieszonkowe. Jeśli rodzic nieustannie interweniuje i komentuje każdy zakup, dziecko nie nauczy się odpowiedzialności – nauczy się tylko unikać krytyki. Pozwolenie dziecku kupić zbędną rzecz, a potem na nią narzekać, jest cenną lekcją, której żadna rozmowa w pełni nie zastąpi.
Właśnie w tym wieku warto też zacząć mówić o wartości rzeczy w szerszym kontekście. Jak powstał ten sweter, który dziecko chce kupić? Kto go zrobił i w jakich warunkach? Te tematy naturalnie łączą wiedzę finansową z wartościami takimi jak fair trade, zrównoważony rozwój czy etyczna konsumpcja – a dzieci w wieku szkolnym są na takie tematy zaskakująco otwarte. Nie chodzi o moralizowanie, lecz o poszerzenie perspektywy: pieniądze to nie tylko liczby, to decyzje, które mają konsekwencje.
Sprytnym sposobem na otwarcie tych tematów są wspólne zakupy – czy to ubrań, zabawek, czy artykułów spożywczych. Porównywanie cen, czytanie składu, szukanie alternatyw: to wszystko są praktyczne umiejętności, których dziecko uczy się naturalnie w realnym kontekście. A jeśli rodzina świadomie wybiera produkty przyjazne dla środowiska lub lokalnie wytwarzane towary, jest to świetna okazja, aby wyjaśnić, dlaczego czasem warto zapłacić więcej za rzecz, która jest wyższej jakości lub bardziej etyczna.
Jak kiedyś powiedział Warren Buffett: „Im wcześniej nauczysz się oszczędzać i inwestować, tym lepiej dla ciebie." Ta myśl obowiązuje również w dziecięcym świecie, choć w znacznie skromniejszej skali – uczeń, który odkłada część kieszonkowego na wymarzoną rzecz, doświadcza w małej skali dokładnie tej zasady, którą Buffett opisuje.
Nastolatki: czas na prawdziwe wychowanie finansowe
Nastolatkowie stoją na progu dorosłości, a ich decyzje finansowe zaczynają mieć realne konsekwencje. Praca dorywcza, własne konto, pierwsze większe zakupy – to wszystko przynosi nowe wyzwania i możliwości. I właśnie tutaj wielu rodziców albo całkowicie przestaje rozmawiać o pieniądzach (bo nastolatek „przecież to wie"), albo zaczyna wygłaszać wykłady, które zniechęcają dorastających do jakiejkolwiek dyskusji.
Skuteczne podejście jest inne: zamiast wykładów angażować nastolatka w realne decyzje finansowe rodziny. Nie po to, aby ponosił odpowiedzialność za finanse rodziny, ale po to, aby widział, jak to działa w praktyce. Ile kosztuje prąd? Jak się tworzy budżet rodzinny? Co oznacza hipoteka? Te rozmowy nie muszą być formalne – mogą naturalnie wynikać z codziennych sytuacji.
Własne konto bankowe jest dla nastolatka ważnym kamieniem milowym. Zarządzanie własnymi pieniędzmi, śledzenie wydatków i planowanie z wyprzedzeniem to umiejętności, których nie można nauczyć się z książki – trzeba ich doświadczyć. Rodzice mogą pomóc ustalić podstawowe zasady i zaoferować wsparcie, ale nadmierna kontrola niszczy ten proces.
W tym wieku warto też poruszyć tematy takie jak karty kredytowe, pożyczki czy odsetki. Wielu młodych ludzi wpada w problemy finansowe właśnie dlatego, że nigdy nie zrozumiało, jak działa dług. Wyjaśnienie na prostym przykładzie, co oznacza pożyczenie pieniędzy z odsetkami, to inwestycja w przyszłość dziecka, która zwróci się wielokrotnie.
Co ciekawe, badania OECD poświęcone wiedzy finansowej młodzieży wielokrotnie pokazują, że młodzi ludzie, którzy rozmawiali o finansach w domu z rodzicami, osiągają znacznie lepsze wyniki w gospodarowaniu pieniędzmi w dorosłości. Szkoła może co prawda dostarczyć teorii, ale rodzina daje kontekst i wartości, które są równie ważne.
Nastolatkowie zaczynają też postrzegać kulturę konsumpcyjną bardziej krytycznie – lub wręcz przeciwnie, wpadają w nią pod presją rówieśników. Rozmowy o reklamie, o tym, jak działa marketing i dlaczego pewne rzeczy kuszą nas do zakupu, są w tym wieku niezwykle cenne. Nauczenie nastolatka rozróżniania między tym, czego naprawdę chce, a tym, co ktoś chce mu sprzedać, jest jedną z najważniejszych rzeczy, które rodzice mogą mu przekazać.
Wychowanie finansowe nie jest jednorazową rozmową, lecz długotrwałym procesem, który dostosowuje się do tego, jak dziecko rośnie. Nie trzeba być ekspertem od finansów ani mieć doskonale uregulowanego własnego budżetu – wystarczy być gotowym do otwartej rozmowy, popełniania błędów i wspólnego uczenia się na nich. Dzieci, które widzą rodziców myślących o pieniądzach świadomie i z rozwagą, naturalnie przejmują to podejście. I to jest fundament, na którym można budować przez całe życie.